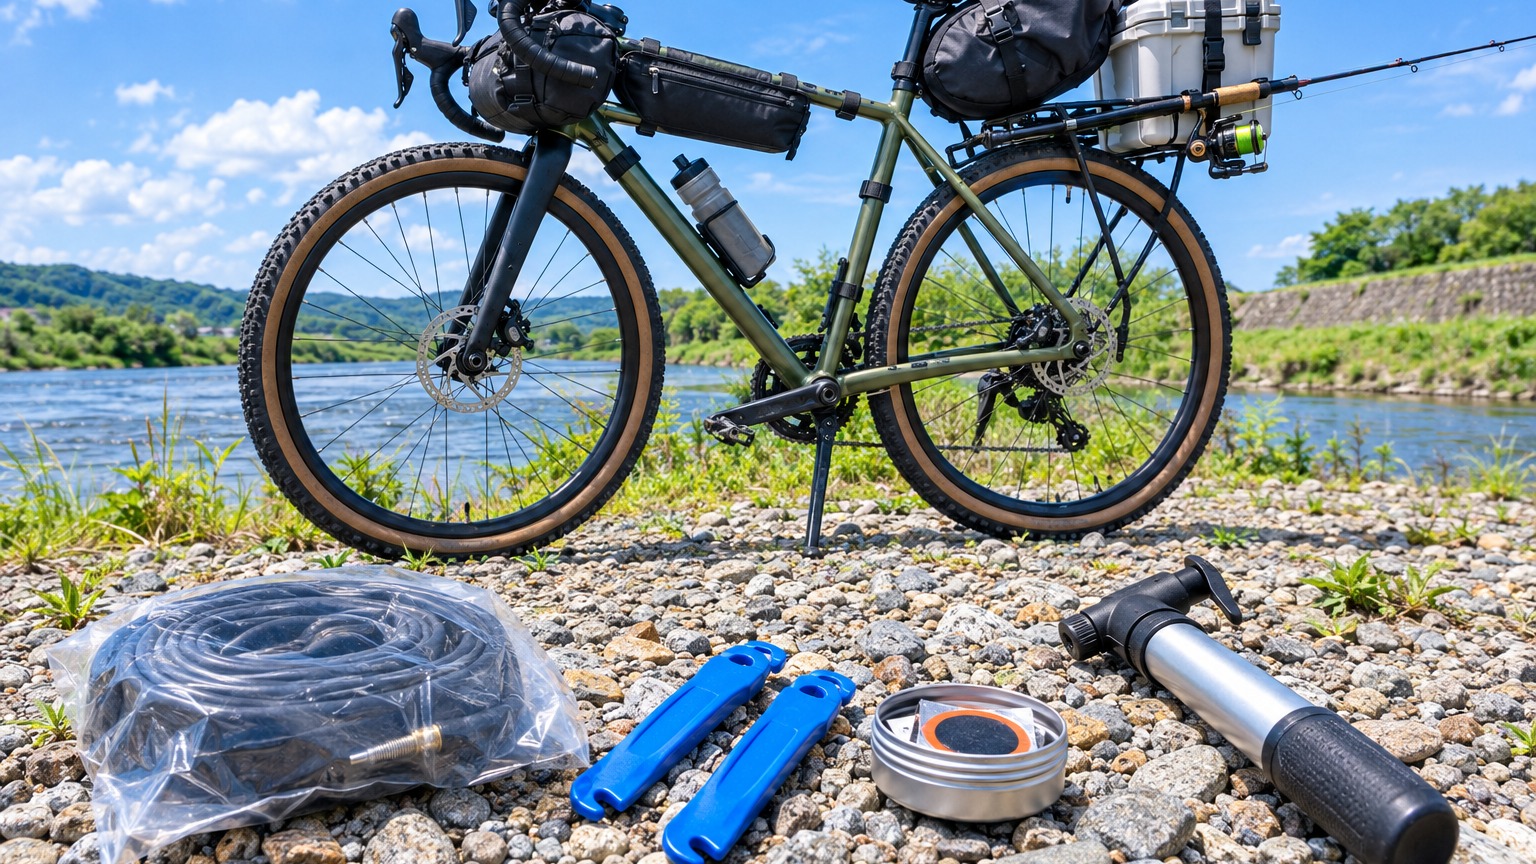
自転車で釣り場に向かっている途中、チェーンが外れたりパンクしたりして動けなくなったら、どうしよう。そう思ったことはありませんか。
自宅や自転車店まで遠く、公共交通機関も近くにない釣り場では、それが「困った」では済まない事態になりがちです。
この記事では、自転車釣行ならではの事情に絞って、保険とロードサービスの備えを整理しました。
自転車釣行は「遠い・重い・人が近い」|保険とロードサービスが役立つ場面
通勤や通学で使う自転車保険の記事は、世の中にたくさんあります。ただ、釣行での自転車には、通勤にはない事情がいくつかあります。
まず、釣り場は遠いことが多いです。駅やバス停から離れた堤防や河口も珍しくなく、歩いて帰る選択肢が現実的でないケースもあります。
荷物も重くなりがちです。ロッドやリール、クーラーボックスを積んだ状態で長距離を走ることになります。
さらに、堤防や河川敷は散歩する人や他の釣り人との距離が近い場所です。対人事故は、決して他人事ではありません。
暗くなってから走る日は、そのリスクがさらに上がります。まずは事故を起こさない備えとして、ライトを見直しておきたいところです。
現場の安全という点では、ライフジャケットも欠かせない装備のひとつです。自転車釣行でのライフジャケットの選び方は、こちらにまとめています。
以前書いたパンク対策の記事では、「直せないときは撤退する」とお伝えしました。その撤退手段の中身を、この記事で詳しく見ていきます。
現場の安全を整えたうえで、次は「もしものときに動けなくなったらどうするか」を考えていきます。
自転車保険の加入義務はどうなっている?|住んでいる県と走る県で違う
まず押さえておきたいのが、自転車保険の加入義務です。2025年10月1日時点で、自転車損害賠償責任保険等への加入を義務化しているのは34都府県、努力義務としているのは10道県です。
義務・努力義務のどちらも導入していないのは、島根県・長崎県・沖縄県の3県だけです。ほとんどの都道府県で、何らかの形での加入が求められていることになります。
私が住む北海道は、努力義務です。2018年4月1日施行の北海道自転車条例によるもので、個人への罰則はありません。
ただし、レンタサイクル事業者など、自転車を事業に使う事業者には義務があります。個人の努力義務とは扱いが違うので、注意しておきたいところです。
罰則を設けている自治体は、現時点ではどこにもありません。とはいえ、多くの地域で加入が求められている以上、備えておきたいところです。
ここで見落としやすいのが、条例の適用範囲です。条例は、その都道府県内で自転車を使う人に向けたものです。
つまり、住んでいる県と、走りに行く県で扱いが違うことがあります。努力義務の地域に住んでいても、義務化された県まで遠征すれば、その県のルールに従うことになります。
遠征して釣行する人ほど、この違いを意識しておきたいところです。
なお、ここに挙げた数字や制度は、2026年9月時点のものです。条例の内容は今後も変わることがあるので、加入前に自治体の最新情報を必ず確認してください。
義務かどうかにかかわらず、事故が起きたときに払えるかどうかが本題です。次は、その補償の中身を見ていきます。
まず確認|すでに個人賠償責任保険に入っているかもしれない
自転車保険を検討する前に、確認しておきたいことがあります。実は、すでに個人賠償責任保険に入っている可能性があるからです。
一般的な「自転車保険」は、自分のケガに備える傷害保険と、相手への賠償に備える個人賠償責任保険がひとつになったものです。このうち個人賠償責任保険は、単体でも色々な保険に付いていることがあります。
自動車保険や火災保険、傷害保険の特約として付いていたり、クレジットカードに最初から付帯していたりします。すでに入っていれば、自転車事故の賠償もカバーされることが多いです。
ここで気をつけたいのが、重複契約です。重複して契約しても、実際に負担した賠償額までしか支払われません。
複数に付けたからといって、支払いが増えるわけではないということです。どれか1つに絞るのが基本になります。
まずは、自分が入っている自動車保険や火災保険、クレジットカードの契約内容を確認してみてください。そこに個人賠償責任保険が付いていれば、新たに自転車保険へ入る必要はないかもしれません。
自転車保険・特約・TSマークの違い|どこまで補償されるか
個人賠償責任保険がどこにも見当たらない場合は、自転車保険やTSマーク付帯保険を検討することになります。両者は似ているようで、補償の中身が違います。
先に表で違いを比べておきます。
| 備えの種類 | 相手への賠償 | 自分のケガ | 動けないときの搬送 |
|---|---|---|---|
| 個人賠償責任保険 自動車保険・火災保険・カードの特約 | ○ 契約の限度額まで | × 対象外 | × 付かない |
| 自転車保険 傷害保険と賠償責任保険のセット | ○ 賠償責任の部分 | ○ 入通院・死亡 | △ 付く商品もある |
| TSマーク付帯保険(赤) 点検整備から1年・自転車に付く | ○ 1億円まで | ○ 入院15日以上で10万円 | × 付かない |
| 自転車ロードサービス au損保Bycle・ZuttoRide など | △ セットのプランのみ | × 対象外 | ○ 50〜100km・年4回 |
○は備えられる、△は商品やプランによる、×は備えられない、という意味です。ロッドやリールなど自分の道具の破損は、どの備えでも対象外になります。
補償の範囲と金額は商品ごとに違います。ここに挙げた内容は2026年9月時点のものなので、加入前に約款を確認してください。
TSマーク付帯保険は、自転車安全整備士が点検整備した自転車に貼られるマークに付く保険です。有効期間は、点検基準日から1年間です。
このマークは自転車そのものに対して付きます。そのため、その自転車に乗る家族や友人も補償の対象になります。
TSマークには青色と赤色があり、補償内容が異なります。青色は、賠償責任の限度額が1,000万円です。
入院15日以上で一律1万円、死亡・重度後遺障害(1〜4級)で一律30万円が支払われます。
赤色は、賠償責任の限度額が1億円まで上がります。入院15日以上で一律10万円、死亡・重度後遺障害(1〜4級)で一律100万円です。
さらに、入院15日以上の被害者見舞金として一律10万円も付きます。青色と赤色、どちらが付いているかで補償の厚みがかなり変わります。
ここで、ひとつ注意しておきたいことがあります。TSマークには、ロードサービスが付いていません。
パンクや故障で動けなくなったとき、TSマークだけでは搬送してもらえないということです。賠償・傷害への備えと、動けなくなったときの備えは、別に考える必要があります。
もうひとつ、覚えておきたいのが補償の範囲です。ロッドやリール、クーラーボックスなど、自分の持ち物の破損は、賠償責任保険では補償されません。
賠償責任保険が支払うのは、あくまで相手に負わせた損害です。自分の道具が壊れた場合の備えにはならないので、その点は割り切っておく必要があります。
パンクそのものについても、同じことが言えます。保険で備えられるのは賠償とケガの部分で、「動けなくなったときにどう帰るか」は別に用意しておく話になります。
JAFは自転車を運んでくれない|ロードサービスのよくある誤解
「動けなくなったらJAFを呼べばいい」と思っている方もいるかもしれません。実は、これは誤解です。
JAFのロードサービスは、人力の自転車を運んでくれません。対象は、車両重量3,000kg以下(最大積載量2,000kg以下)の自動車・バイクです。
「原動機を有しない車両」は対象外と、はっきり明記されています。原動機付自転車(原付)は対象ですが、私たちが乗るロードバイクやミニベロは含まれません。
JAF会員だから安心、とは言い切れないということです。自転車釣行の場合は、自転車専用のロードサービスを別に検討する必要があります。
自転車のロードサービスで何ができるか|搬送距離と回数を見る
自転車専用のロードサービスには、いくつかの選択肢があります。ここでは、確認できている2つのサービスを比較の材料として挙げます。
au損保の「Bycle」は、全コースに自転車ロードサービスが付いています。50kmまで無料で搬送してもらえ、希望の場所へ運んでもらうことができます。
パンクやチェーン、ブレーキといった軽微なトラブルにも対応しています。以前書いたパンク対策の記事で触れた「直せないときの撤退」は、こういうサービスが受け皿になります。
出張修理については、受付日の翌日以降の訪問となります。部品代は自己負担です。
保険料は月々340円から(本人タイプ・ブロンズコース)。コースはブロンズ・シルバー・ゴールドの3つが用意されています。
ロードサービスの細かい条件は、au損保の公式サイトで確認できます。
もう一つの選択肢が、ZuttoRideの「Cycle Call(サイクルコール)」です。事故や故障で自力走行できなくなったとき、自転車店や自宅など希望の場所まで無料で搬送してくれます。
年4回まで利用できます。ロードサービスのみのプランは、年会費3,400円(税込)で1回50kmまでです。
ロードサービスと自転車賠償責任保険がセットになったプランは、年会費4,300円(税込)で1回60kmまでとなります。上位プランを選べば、最大100kmまで対応してもらえます。
全国対応で、拠点は1万以上あります。遠出した釣り場から呼ぶことを考えると、心強い数字です。

搬送してもらえるのは自転車本体です。積んでいるロッドやクーラーボックスをどう扱うかは、契約前に確認しておくのが無難です。
ここに挙げた2つは、あくまで比較の材料です。どちらが合うかは、次の距離の考え方と合わせて判断してみてください。
釣り場までの距離から逆算して選ぶ
搬送距離の上限は、サービスによって50km・60km・100kmと差があります。この数字をただ眺めるのではなく、自分の釣行に当てはめて考えることが大事です。
自宅から釣り場までの片道距離が、搬送の上限を超えていないか確認してみてください。上限を超えると、超過分は自己負担になりうるからです。
よく行く釣り場までの距離を、一度測ってみることをおすすめします。その距離次第で、50kmで足りるのか、100km必要なのかが見えてきます。
近場の釣り場が中心なら、50km・年4回までのプランでも十分かもしれません。遠征が多い人や、複数の釣り場を行き来する人は、上限が大きいプランや回数の多いプランを検討したほうが安心です。
もうひとつ、選択肢として持っておきたいのが輪行です。自転車が動かせる状態なら、電車で帰るという方法もあります。
輪行の具体的なやり方は、こちらの記事にまとめています。搬送サービスと輪行、どちらも選べる状態にしておけば、いざというときの判断の幅が広がります。
まとめ
自転車釣行は「遠い・重い・人が近い」という事情から、通勤の自転車保険とは違う備え方が必要になります。
- 自転車保険の加入義務は、住んでいる県と走る県で違うことがある
- 個人賠償責任保険は、自動車保険やクレジットカードにすでに付いているかもしれない
- TSマークにロードサービスは付かないので、動けなくなったときの備えは別に用意する
次に遠征釣行へ出かける前には、一度、自分の保険とロードサービスの契約内容を確認しておくと安心です。
コメント